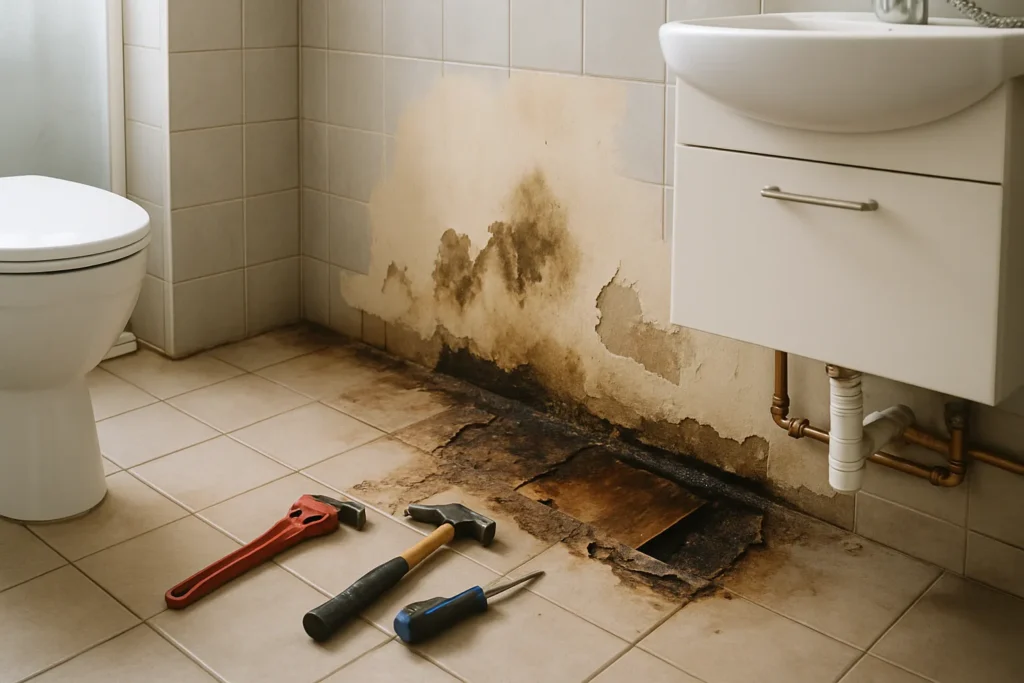
Kort svar: Vid en vattenskada kan du få ersättning för skadorna på huset och ofta även för skadeorsaken, till exempel ett läckande rör. Men försäkringsbolagen gör ofta undantag för otäta våtrumsskikt. Har vattnet läckt genom tätskiktet kan just det skiktet vara undantaget — beroende på vilken nivå din försäkring har.
Grundprincipen
Enligt Konsumenternas Försäkringsbyrå kan du vid en vattenskada få ersättning för att åtgärda skadorna i huset. Har du villahemförsäkring omfattas även saker som skadas.
Vanliga skadeorsaker är läckage från vattenledning, avloppsrör och diskmaskin. Vattenskador i villor uppstår oftast i köket, badrummet eller källaren.
Du betalar alltid en självrisk. För vattenskador är den ofta högre än för andra skador, och den varierar mellan bolagen. Det är värt att kontrollera vilken nivå som gäller just vattenskada i din försäkring — det är sällan samma siffra som grundsjälvrisken.
Kravet som avgör: branschreglerna vid byggnationen
För att få ersättning för en vattenskada i våtrum ska man hos de flesta försäkringsbolag ha följt de branschregler som gällde för våtrummet vid tiden för byggnationen.
Formuleringen är viktigare än den ser ut. Bedömningen görs mot de regler som gällde när badrummet byggdes eller renoverades — inte mot dagens regler. Ett badrum från 1996 ska alltså bedömas mot 1996 års krav.
Det praktiska problemet är bevisningen. Har du ingen dokumentation från byggtiden blir det svårt att visa vad som gjordes och hur. Bevisbördan ligger i praktiken hos dig.
Grundskydd eller utökat skydd — skillnaden är avgörande
Här går den skarpaste gränsen i hela frågan, och den handlar om vilken nivå du valt.
I en grundläggande villaförsäkring ersätts ofta inte skador på badrummets ytskikt och tätskikt om det är genom dessa som vattnet läckt ut. I en mer omfattande försäkring kan skydd finnas även för det läckande yt- och tätskiktet — men då med förutsättningen att badrummet är korrekt byggt enligt gällande byggnormer och branschregler, och underhållet.
Beror läckageskadan på ett slitet eller felaktigt yt- eller tätskikt ersätts den normalt inte, oavsett nivå.
Slutsatsen är obekväm men användbar: den som har ett äldre badrum och en grundförsäkring kan stå utan skydd för just den skada som statistiskt sett är vanligast i våtrum.
Vad som aldrig ersätts
Några undantag är närmast genomgående.
Läckage genom villans yttertak, ytterfasad eller dränering under mark ersätts i princip aldrig. I flera utökade villaförsäkringar ingår ändå viss ersättning för följdskador — vatten som läcker in genom yttertaket och orsakar skador längre ner i huset kan ersättas, men taket självt ersätts inte.
Försäkringen täcker skador som uppstår oberäknat. Långvarig fukt som pågått under en längre tid ersätts inte. Det innebär att rötskador, mögel och korrosion normalt faller utanför, liksom allmänna fuktproblem.
Skador på byggnadsdelar som orsakats av ombyggnad, renovering eller reparation är också vanligen undantagna.
Har vatten trängt in i huset på grund av bristfällig dränering ges normalt ingen ersättning.
Åldersavdrag drar ner beloppet
Även när skadan ersätts görs åldersavdrag. Försäkringsbolagen gör avdrag på ersättningen för många av byggnadens delar motsvarande deras ålder, och avdraget betalar du själv.
Spannet är större än de flesta anar. Enligt Konsumenternas Försäkringsbyrå varierar det maximala åldersavdraget mellan 10 000 och 105 000 kronor beroende på hur omfattande försäkringen är och vilket bolag du har.
Skillnaden mellan en billig och en dyrare försäkring kan alltså vara sexsiffrig när skadan väl inträffar. Det är en av få jämförelsepunkter som verkligen betyder något vid val av villaförsäkring.
Ansvarsskyddet om skadan sprider sig
Sprider sig vattenskadan från din bostad och skadar grannens lägenhet eller egendom kan du bli skadeståndsskyldig. Hemförsäkringens ansvarsskydd är avsett att täcka sådana situationer.
Det är ett av skälen till att du bör anmäla en skada omgående — både till försäkringsbolaget och, om du bor i bostadsrätt, till föreningen. Dröjsmål kan påverka bedömningen.
När bolaget säger nej
Ett avslag är inte alltid slutet. Du kan begära omprövning hos bolagets egen klagomålsfunktion, och därefter vända dig till Allmänna reklamationsnämnden, som prövar konsumentärenden kostnadsfritt.
Konsumenternas Försäkringsbyrå ger oberoende vägledning och publicerar avgöranden som visar hur liknande ärenden bedömts. Att läsa några av dem innan du skriver din omprövningsbegäran är väl använd tid.
Så förbereder du dig innan skadan sker
- Läs vad din försäkring säger om yt- och tätskikt — sök på de orden i villkorstexten.
- Ta reda på självrisken specifikt för vattenskada.
- Kontrollera det maximala åldersavdraget i din nivå.
- Spara dokumentation från badrumsrenoveringen i decennier.
- Fotografera tätskikt och golvbrunnsanslutning innan kakel sätts.
- Anmäl skador omedelbart, och dokumentera med foton innan något rivs.
Källor
- Konsumenternas Försäkringsbyrå, Villaförsäkringar — Vattenskador. konsumenternas.se
- Konsumenternas Försäkringsbyrå, Villaförsäkringar — Åldersavdrag, vad är det? — spannet 10 000 till 105 000 kronor. konsumenternas.se
- Folksam, information om hemförsäkring vid vattenskada — skillnaden mellan grundnivå och utökad villaförsäkring avseende yt- och tätskikt. folksam.se
- Allmänna reklamationsnämnden. arn.se
Innehållet är allmän information. Villkoren skiljer sig mellan bolag och försäkringsnivåer — läs dina egna villkor och kontakta ditt bolag för besked i ditt fall.